עסקים קטנים בישראל מתמודדים עם מציאות תחרותית, רגולטורית ומיסויית מורכבת, שמקשה על מעבר משלב ההישרדות לשלב הצמיחה. ניהול פיננסי מדויק, המבוסס על נתונים ולא על אינטואיציה בלבד, הופך לגורם קריטי ביכולת לשמור על יציבות תזרימית, להגדיל רווחיות ולתכנן לטווח ארוך. שילוב של תכנון, בקרה ושימוש בכלים מקצועיים מאפשר לבעל העסק לקבל החלטות מושכלות גם בתקופות תנודתיות.
תכנון תזרים מזומנים כבסיס לצמיחה
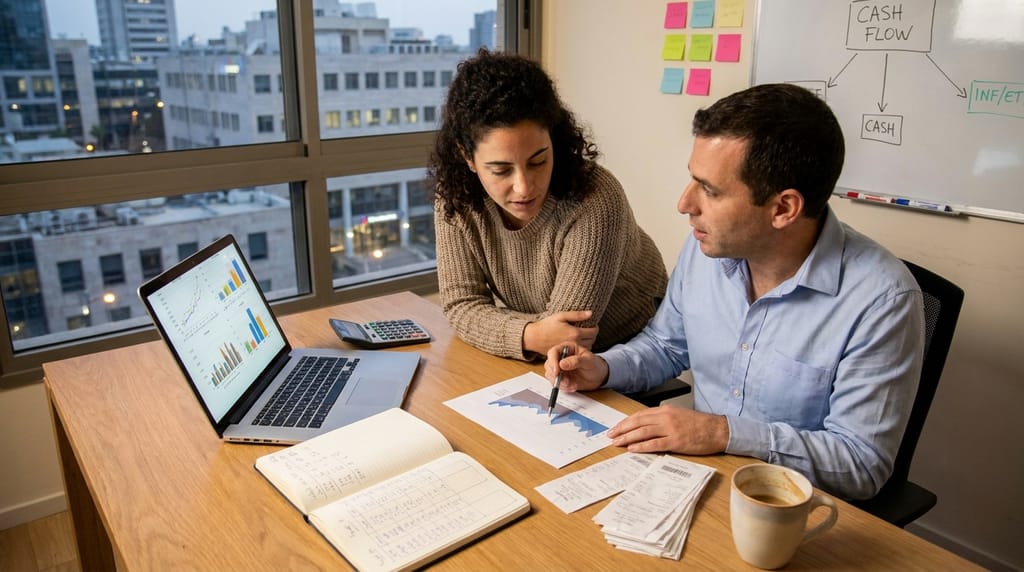
תזרים המזומנים הוא מערכת הדם של העסק, ובמיוחד בישראל, שבה מועדי תשלום לספקים, ללקוחות ולרשויות משתנים בין ענפים. בניית תחזית תזרים לחצי שנה עד שנה קדימה, המפרידה בין הכנסות צפויות לתשלומי חובה, מספקת תמונת מצב ברורה לגבי פערי מימון עתידיים. כאשר מזהים מראש חודשים "חלשים", ניתן להיערך באמצעות פריסת תשלומים, התאמת מלאי או קידום מבצעים ממוקדים.
ניהול תזרים יעיל כולל גם הפרדה בין הוצאות קבועות למשתנות, והבנה אילו התחייבויות אי אפשר לדחות ואילו ניתן לנהל בגמישות. מעקב שבועי אחר תזרים בפועל מול התחזית מאפשר לזהות מגמות מוקדם, ולבצע התאמות לפני שנוצר לחץ אשראי מול הבנק או הספקים. כך נשמרת אמינות עסקית ונמנעים מצבי קיצון של חוסר נזילות.
תקציב עסקי מותאם לשוק הישראלי
תקציב עסקי אינו רק מסמך מספרי שנתי, אלא כלי ניהולי דינמי שמתרגם יעדים עסקיים להקצאת משאבים. בישראל, שבה עלויות שכר, שכירות ומיסוי גבוהות יחסית, חשוב לבנות תקציב שמבוסס על נתוני עבר, אך לוקח בחשבון גם שינויים צפויים ברגולציה ובסביבה העסקית. תקציב מדויק מסייע להגדיר גבולות ברורים להוצאות שיווק, כוח אדם והשקעות ציוד.
שימוש במדריכים לניהול כספים וכלים דיגיטליים לניהול תקציב מאפשר לחדד את היכולת לנתח סטיות בין תכנון לביצוע. כאשר מזהים חריגה בהוצאות לעומת התקציב, ניתן לבחון האם מדובר בהשקעה שמקדמת צמיחה, או בהוצאה שאינה תורמת ישירות ליעדים. כך התקציב הופך לכלי עבודה יומיומי ולא למסמך תאורטי.
ניהול סיכונים פיננסיים והגנה על העסק
ניהול סיכונים פיננסיים בעסק קטן כולל זיהוי מוקדם של נקודות תורפה: תלות בלקוח גדול אחד, תנאי אשראי בעייתיים, או חשיפה לשינויים בשערי מטבע. בניית מדיניות אשראי ללקוחות, הכוללת בדיקת רקע, הגבלת מסגרות ותנאי תשלום ברורים, מפחיתה את הסיכון לחובות אבודים. בנוסף, עבודה עם מספר ספקים מרכזיים במקום ספק יחיד מצמצמת תלות ומאפשרת גמישות במשא ומתן.
רכישת ביטוחים מתאימים, כמו ביטוח אובדן רווחים, ביטוח אחריות מקצועית וביטוח סייבר, מהווה שכבת הגנה נוספת. אף שהביטוחים נתפסים כהוצאה, הם למעשה כלי לניהול סיכון שמאפשר לעסק להמשיך לפעול גם באירועים בלתי צפויים. שילוב בין ניתוח סיכונים פיננסיים לבין כיסוי ביטוחי נכון תורם ליציבות לטווח הארוך.
שימוש בנתונים לקבלת החלטות עסקיות
צמיחה עסקית בריאה נשענת על נתונים ולא רק על תחושת בטן. איסוף שיטתי של נתוני מכירות, רווחיות לפי מוצר או שירות, עלות רכישת לקוח ושיעור נטישת לקוחות מאפשר לזהות הזדמנויות לשיפור. לדוגמה, ניתוח רווחיות לפי ערוצי שיווק יכול להוביל למיקוד התקציב בערוצים רווחיים יותר ולהפחתת השקעה בערוצים שאינם מחזירים את עצמם.
בניית לוח מחוונים (Dashboard) פשוט, המציג מדדים מרכזיים כמו מחזור חודשי, רווח גולמי, הוצאות שכר ותזרים צפוי, מספקת לבעל העסק תמונה מרוכזת בזמן אמת. כאשר הנתונים זמינים וברורים, קל יותר להחליט מתי להרחיב צוות, מתי להשקיע בציוד חדש, ומתי נכון דווקא לצמצם פעילות לא רווחית.
עבודה עם גורמי מקצוע ובניית תרבות פיננסית
ליווי מקצועי של רואה חשבון, יועץ פיננסי או מנהל כספים במיקור חוץ יכול לשנות את האופן שבו העסק מתנהל. גורמי מקצוע מנוסים מביאים איתם הבנה מעמיקה של מיסוי, רגולציה, אפשרויות מימון ותמחור, ומסייעים לתרגם נתונים לתכנית פעולה. עבור עסקים קטנים, גם ליווי חלקי או נקודתי בתחומים קריטיים עשוי לייצר חיסכון משמעותי ולהפחית טעויות יקרות.
מעבר לשימוש ביועצים, יצירת תרבות ארגונית מודעת מספרים בתוך העסק היא מרכיב מהותי בצמיחה. כאשר מנהלים ועובדים בכירים מבינים את המשמעות של רווחיות, תזרים והחזר השקעה, הם מקבלים החלטות יומיומיות חכמות יותר. שילוב של שקיפות מסוימת בנתונים, שגרות בקרה קבועות ודיון פתוח ביעדים פיננסיים מחזק את המחויבות של הצוות לתוצאות העסקיות.